今回は物議を呼びそうな話題について、あえて極論を書いていきます。
最近、「少額からでも高配当株投資を始めよう」という話をよく見かけます。
私は、この風潮に強い疑問を持っています。
資産を増やしたい普通の人に、本当に高配当株投資を勧めるべきなのでしょうか?
「定期的にお金がもらえるから」「配当金生活ってステキだから」
そんな理由で高配当株投資を始めることを、私はまったく勧めません。
あえて言います。
ほとんどの普通の人は、高配当株投資をするべきではない。
特に、老後資金をつくるために、これから100万円、1000万円、そして1億円を目指す人には勧めません。
今回は、その理由をはっきり書きます。
私の経歴
個人投資家のゴールドです。
私は投資歴25年以上。
これまで個別株、外国株、外貨預金、FX、暗号資産、レバレッジ投資など、さまざまな投資を経験してきました。
投資の本も数十冊読んできました。
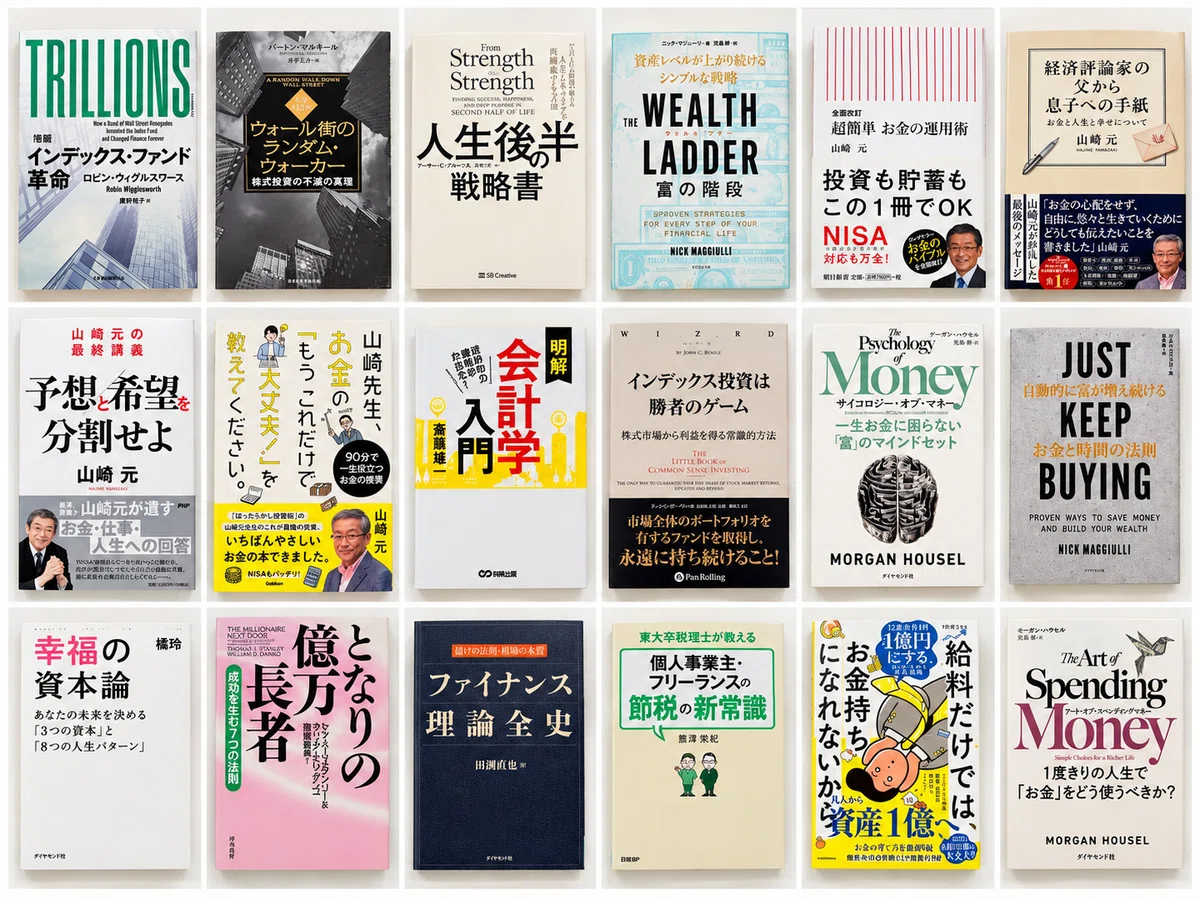
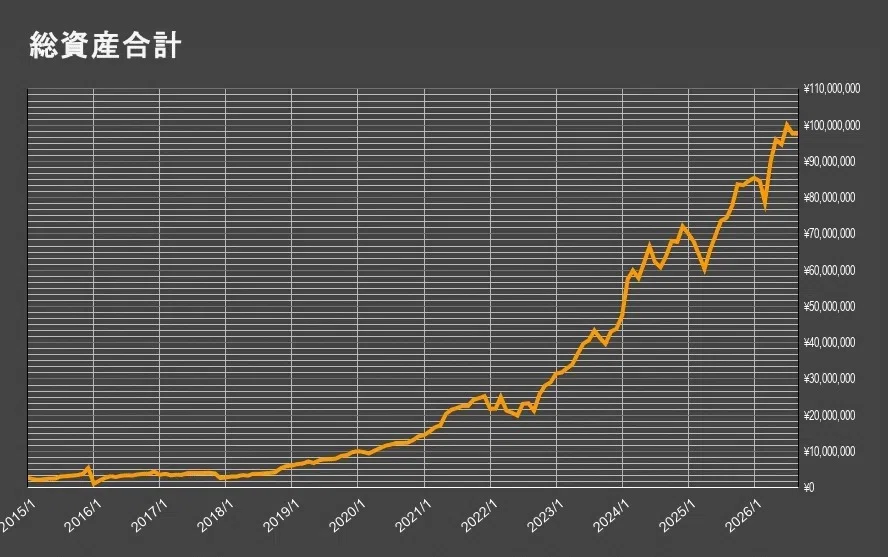
そして、10年で資産100万円から1億円に到達することができました。
とはいえ、私自身の給与収入は決して高くありません。
投資を25年以上続けている割に、本業でお金を稼ぐ能力はそれほど高くないのかもしれません(笑)。
これまでの連載では、私が実際に行ってきた投資手法を紹介してきました。
個別株でも、FXでも、レバレッジ投資でも、もちろん高配当株式でも、大きな利益を得たことがあります。
そのため、私はこれらの投資手法をすべて否定するつもりはありません。
だからこそ、あえて言いたいのです。
資産形成を目的とする普通の人が、高配当株をわざわざ選ぶ必要はない。
さまざまな投資を経験してきた結果、普通の人の資産形成には、低コストで幅広く分散されたインデックス投資が最も合理的。
今回は、少し物議を醸すかもしれませんが、その理由をはっきり書きます。
1.そもそも、あなたは毎月赤字なのか?
最初に考えてほしいことがあります。
そもそも、毎月黒字なのに、なぜ配当金が必要なのでしょうか。
あなたは毎月、家計が赤字なのでしょうか?
毎月の給料では生活できず、どうしても追加の現金収入が必要なのでしょうか。
もしそうなら、配当金が欲しいという気持ちは分かります。
(そもそも、毎月家計が赤字なのであれば投資をしてはいけません。)
しかし、毎月の家計が黒字で、余ったお金を投資しているなら、話は違います。
例えば、毎月5万円をインデックス投資に積み立てている人がいるとします。
この人が高配当株を購入し、年間24万円の配当金を得られるようになったとしましょう。
月平均2万円。
なんだか嬉しいですよね。
しかし、ここで考えてみてください。
それなら、毎月の積立額を5万円から3万円に減らせばいいのではありませんか?
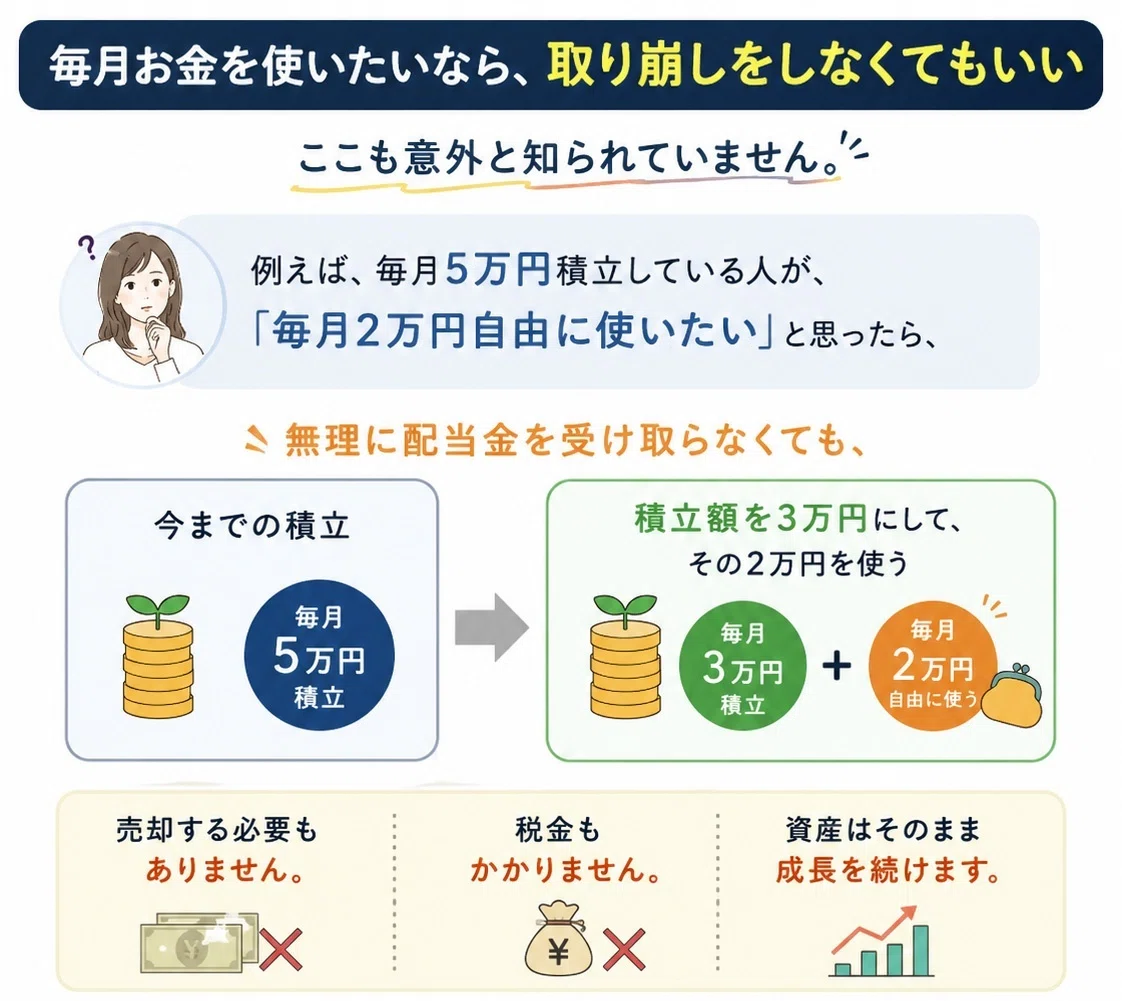
毎月5万円積み立てている人が、年間24万円を自由に使いたいなら、積立額を月3万円に減らせばいいのです。
わざわざ高配当株を探して購入し、配当金を受け取る必要はありません。
自分で積み立てる金額を決められるのに、なぜ企業が決めた配当金に生活を合わせようとするのでしょうか。
私には、その必要性が分かりません。
同じ年間24万円を、今の生活に使えるようになります。
もちろん、配当金と積立額の減額は、投資資産に与える影響が完全に同じではありません。
しかし、毎月黒字で、これから資産を増やそうとしている人が、わざわざ配当金を得るために投資手法を変える必要があるのでしょうか。
私は、そこに疑問を感じます。
2.配当金は、空から降ってくるお金ではない
ここは非常に重要です。
高配当株を100万円持っていて、年間4万円の配当金を得たとします。
4万円のお金が新たに生まれたように感じます。
しかし、配当金は魔法のお金ではありません。
企業が持っている利益や現金を、株主に分配しているのです。
株式市場では、理論上、配当落ちによって株価は配当相当額だけ下がります。
100万円の株式から4万円の配当が出たなら、ほかの条件が同じであれば、株式の価値は96万円になるイメージです。
96万円の株式と4万円の現金。合計100万円です。
もちろん、実際の株価は毎日変動していますから、必ずこうなるわけではありません。
しかし、少なくとも、配当金を受け取っただけで、資産がその金額分増えるわけではないのです。
これは投資を考えるうえで、とても大切なことだと思っています。
配当金は、企業が持っている資産の一部を株主に渡しているだけです。
それなのに、「配当金が入ってくるから得をした」と考えてしまう。
投資で大切なのは、受け取った配当金の額ではなく、配当金と値上がり益を合わせたトータルリターンです。
3.配当金は、税金の面でも不利になりやすい
次に、税金です。
日本の上場株式では、配当金や売却益に原則20.315%の税金がかかります。
しかし、同じ4万円を受け取る場合でも、配当金として受け取るか、投資信託を売却して受け取るかで、税金が大きく変わることがあります。
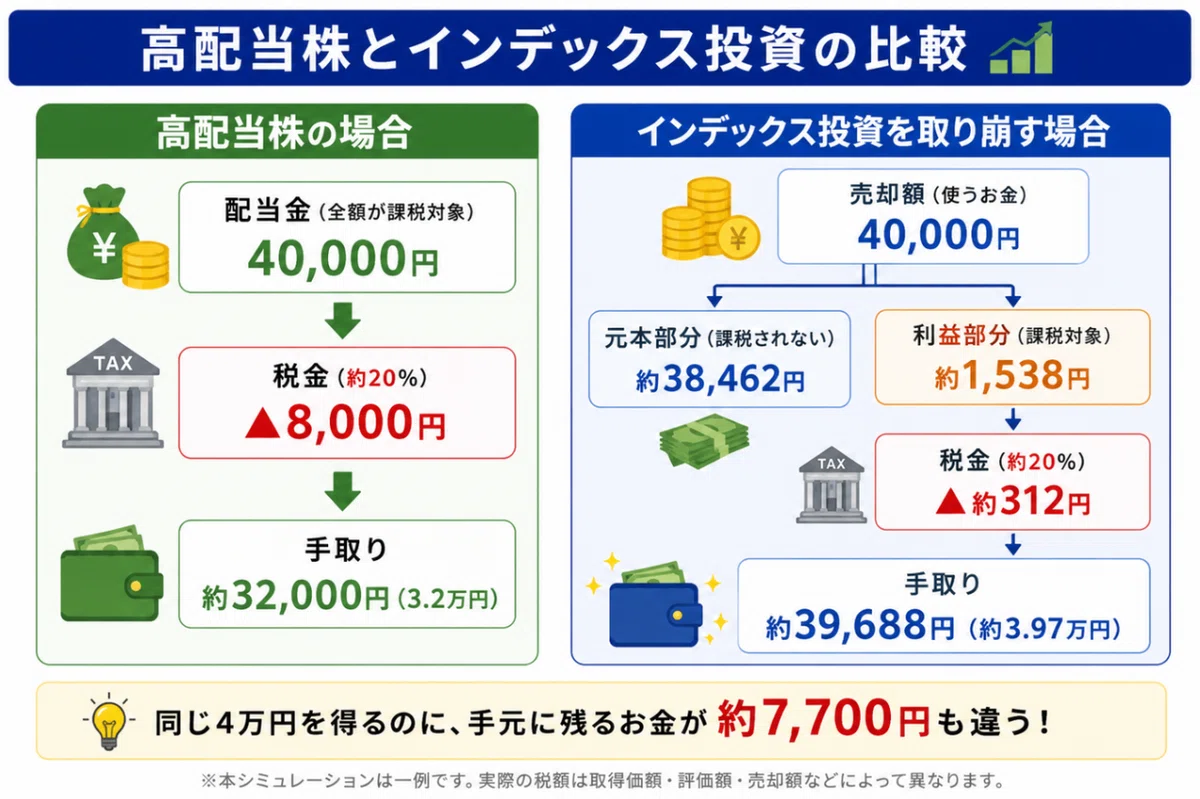
高配当株の場合
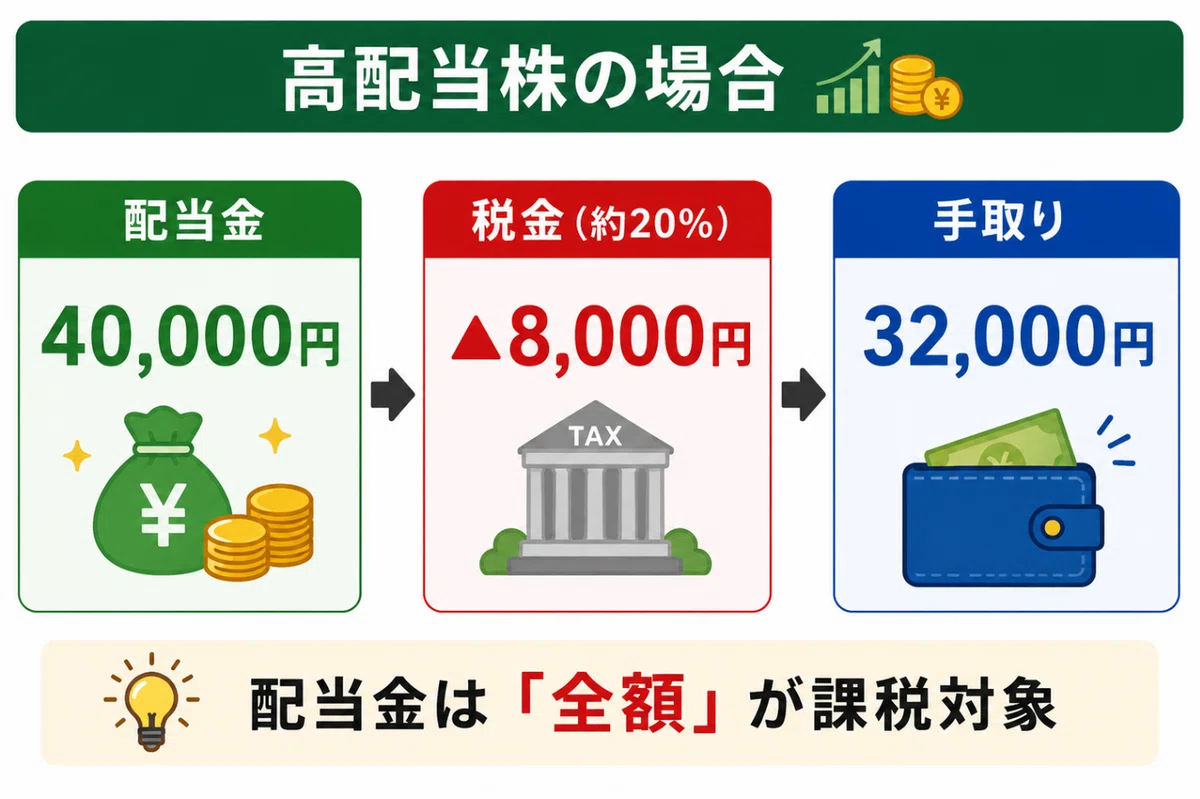
例えば、100万円分の高配当株を保有し、年間4万円の配当金を受け取ったとします。この場合、4万円の全額が課税対象となります。
税率を約20%とすると、税金は約8000円。
手元に残るのは約3万2000円です。
【画像①:高配当株の場合】
インデックス投資の場合
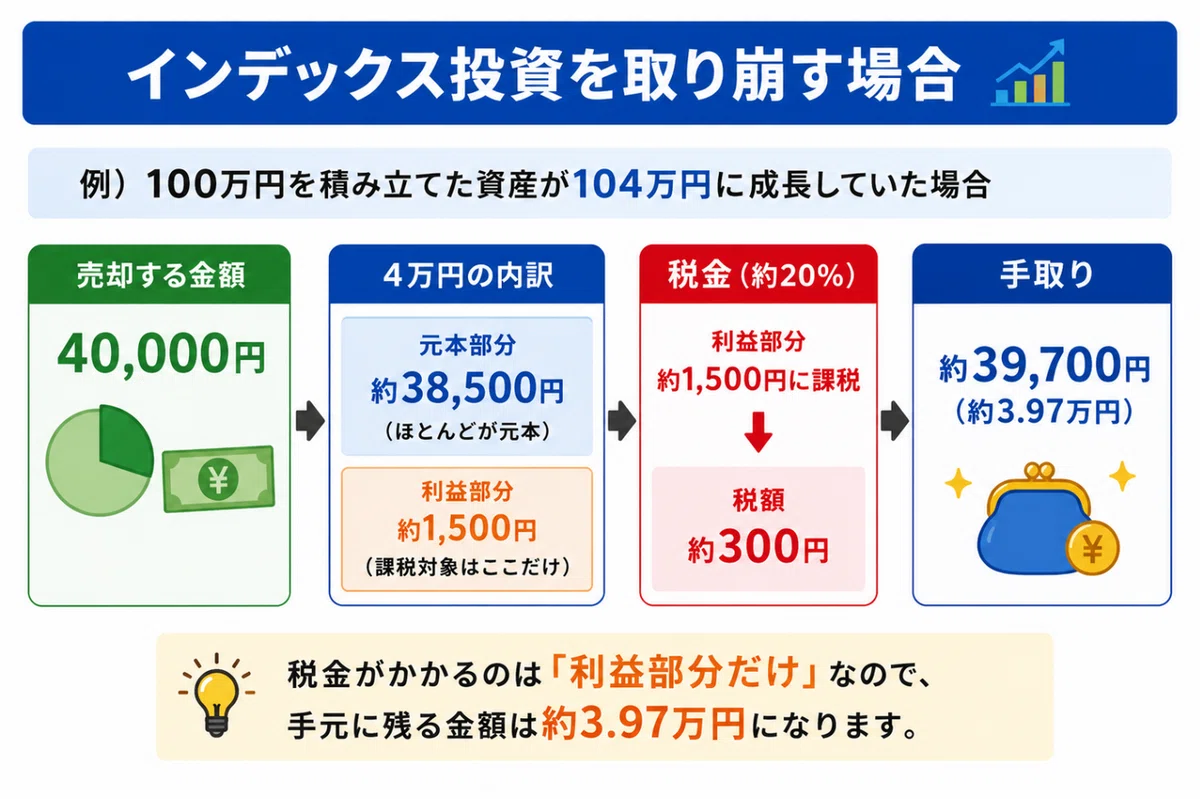
一方、100万円で購入したインデックス投資信託が、104万円に値上がりしたとします。ここから4万円分を売却すると、税金はどうなるでしょうか。
実は、売却した4万円の全額に税金がかかるわけではありません。
4万円のうち、約3万8462円は元本部分。
利益にあたるのは、約1538円だけです。
税金がかかるのは、この利益部分のみ。
税率を約20%とすると、税金は約310円。
手元には約3万9690円が残ります。
【画像②:インデックス投資を取り崩す場合】
同じ4万円なのに、約7700円もの差が!
比較すると、次のようになります。
- 高配当株:手取り約3万2000円
- インデックス投資:手取り約3万9690円
同じ4万円を受け取るのに、税金の差は約7700円。
【画像③:高配当株とインデックス投資の比較】
両者の運用成績が同じになることを示したものではありません。
もちろん、これは一例です。
投資信託の含み益が大きくなれば、売却時の税負担も増えます。
また、配当控除などによって実際の税負担が変わる場合もあります。
それでも、配当金は原則として受け取った全額が課税対象になるのに対し、投資信託の売却では利益部分だけが課税対象になる。
資産運用において、この違いは無視できません。
必要なときに、必要な金額だけ売却する。
老後に必要な金額だけ売却することを考えても、私は配当金にこだわる必要はないと思っています。
ちなみに、NISAではどうなる?
「でも、NISAなら税金はかからないのでは?」
そのとおりです。
NISA口座では、条件を満たせば配当金も売却益も非課税になります。
そのため、ここまで説明した税金の差はなくなります。
しかし、資産形成中に大切なのは、税金だけではありません。
もうひとつ、非常に重要な問題があります。
それが、複利効果です。
【画像④:NISAの場合 なおさら不利になる】
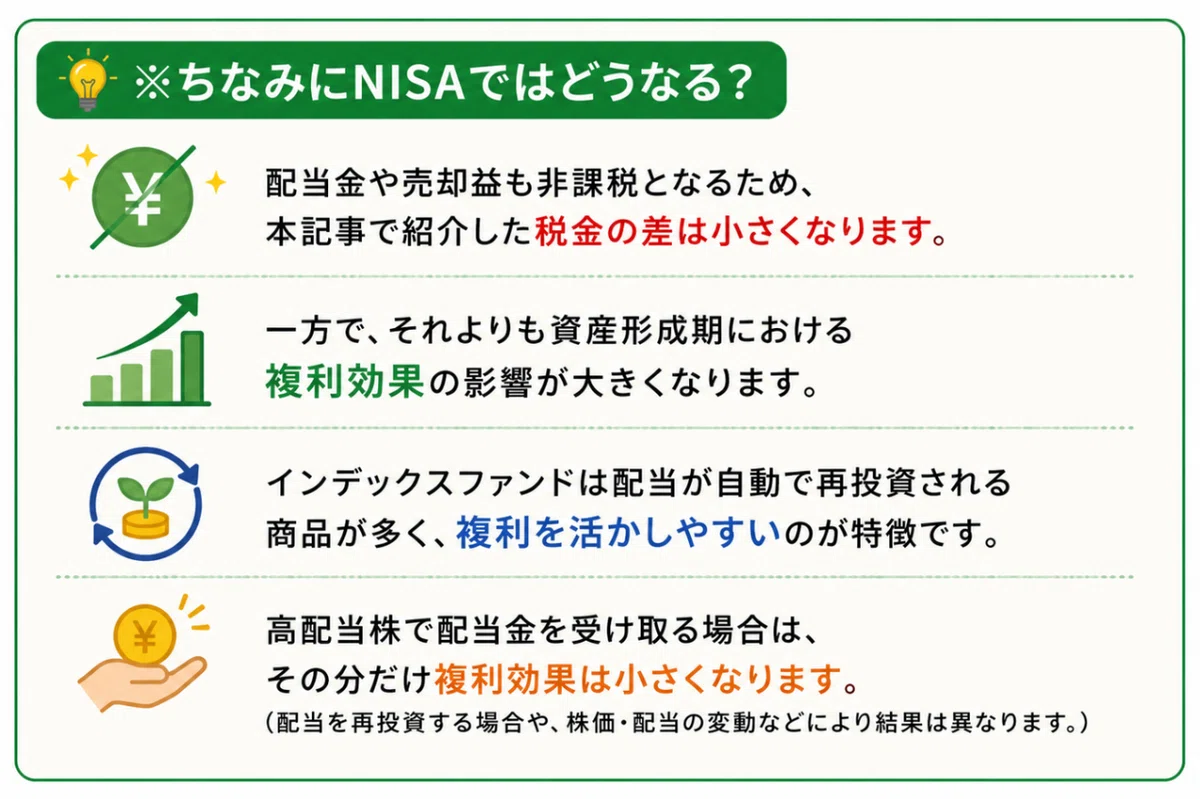
この点については、次の章で詳しく説明します。
4.NISAなら高配当株でも税金がかからない?
ここまで読んで、こう思った人もいるでしょう。
「でも、NISAで買えば、配当金も非課税ですよね?」
そのとおりです。
NISA口座で保有する国内上場株式の配当金は、所定の受取方式などの条件を満たせば非課税になります。
ですが、NISAで高配当株を購入し、受け取った配当金を使ってしまうことは、せっかくの非課税運用と複利効果を活かすうえで、大きなブレーキとなります。
NISAでは、運用によって1800万円を超えた部分にも非課税のメリットがあります。
資産を増やしたい時期に、なぜわざわざ配当金として現金を受け取り、運用資産から外してしまうのでしょうか。
私は、その必要性を感じません。
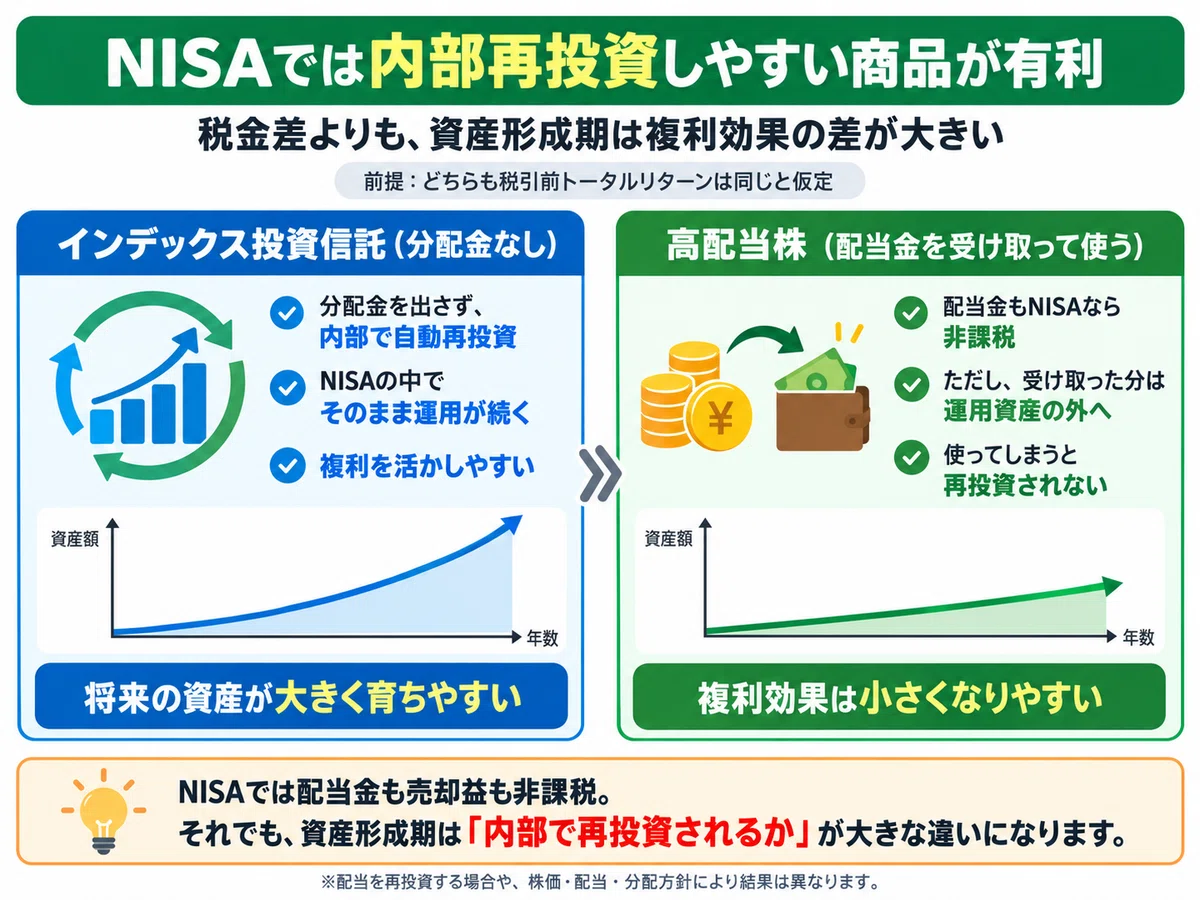
資産形成中の人がNISAで高配当株を優先することには疑問を感じます。
理由は、非課税で運用し続けられる資産を、わざわざ現金として受け取ってしまうからです。
もちろん、受け取った配当金を再投資することもできます。
しかし、NISAの年間投資枠には限度があります。
すでに年間の投資枠を使い切っていれば、その年のNISA枠で再投資することはできません。
一方、分配金を出さずに内部で再投資するタイプのインデックス投資信託なら、運用資産を売却することなく、複利効果を期待できます。
非課税保有限度額の中で成長した資産は、1800万円を超えても非課税のまま保有できます。
このメリットは非常に大きいと考えています。
せっかく増加分も非課税で運用できるのに、なぜ資産形成中から配当金を受け取って使ってしまうのでしょうか。
NISAの大きな魅力は、非課税で長期間、資産を運用できることです。
分配金を出さず、運用益を内部で再投資するインデックス投資信託なら、非課税のまま複利効果を活かしやすくなります。
もちろん、高配当株でも配当を再投資すれば複利効果は期待できます。
しかし、受け取った配当金を新たにNISAで投資するには、利用可能な投資枠が必要です。
資産を増やすことが目的なのに、なぜわざわざ運用資産から現金を取り出す方法を優先するのでしょうか。
私は、そこに合理的な理由を見いだせません。
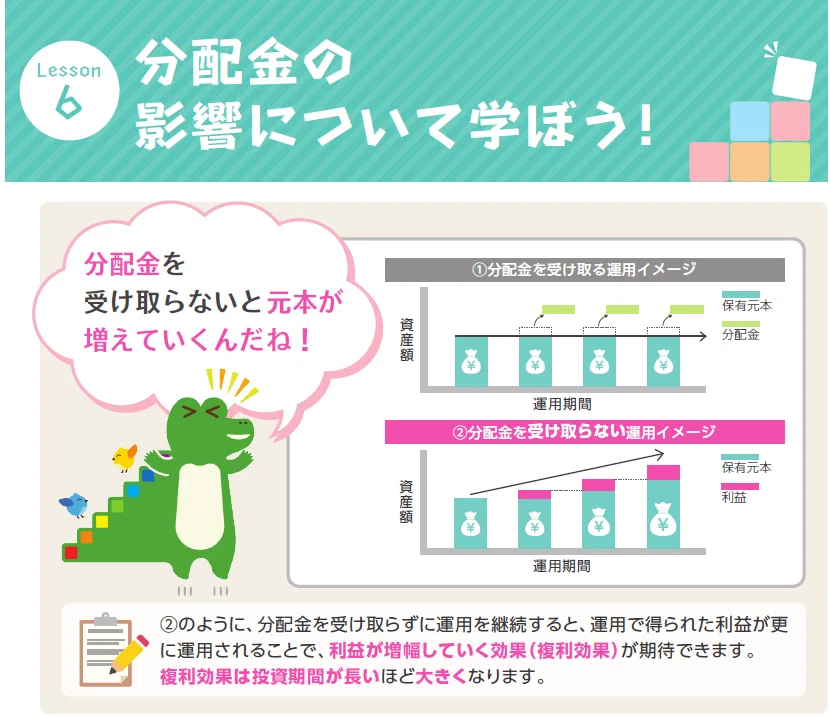
これは投資信託の分配金についての説明で、
高配当株の配当金を直接比較したものではありません。
5.複利の力を、わざわざ弱める必要があるのか?
ここからの比較は、高配当株とインデックス投資の運用成績の優劣を示すものではありません。
同じ年7%相当の収益を得られたと仮定し、それを再投資する場合と、毎年4%分を使ってしまう場合の違いを比較します。
簡単なシミュレーションをしてみましょう。
100万円を40年間運用するとします。
どちらも税金や手数料を考えず、年間のトータルリターンを7%と仮定します。
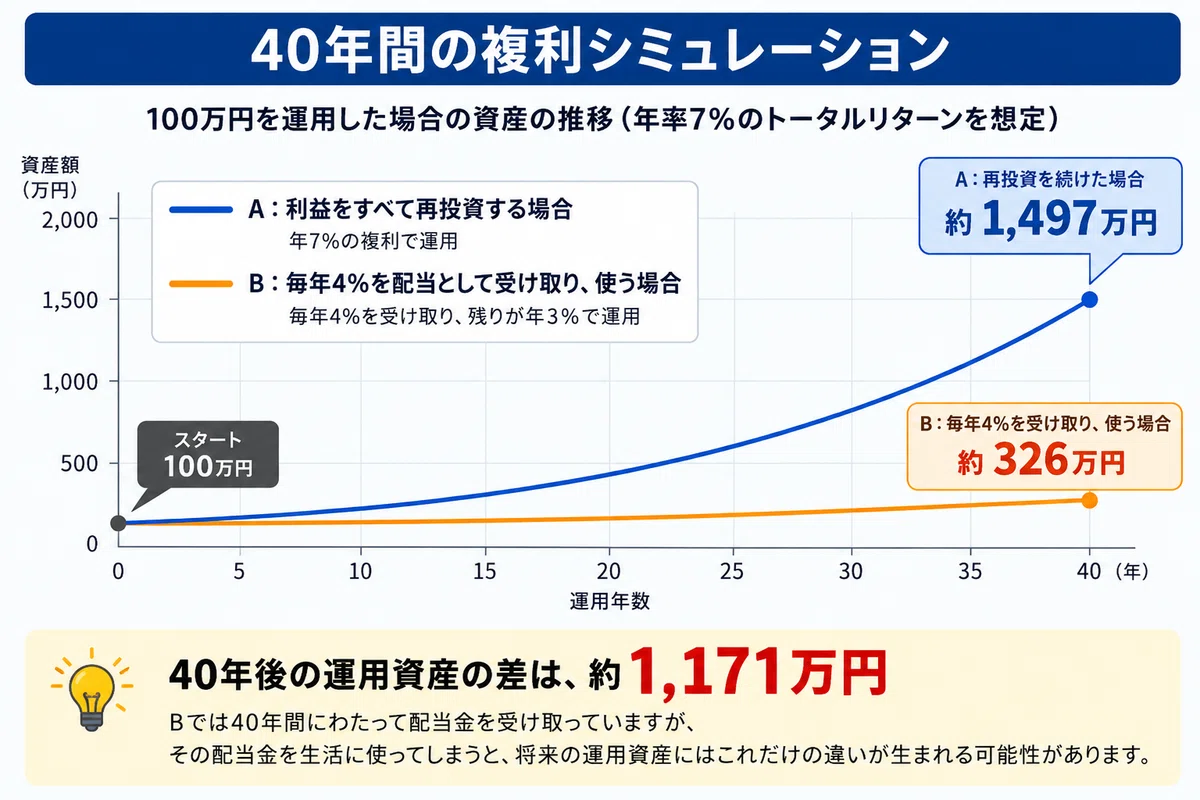
A:利益をすべて再投資する場合
年7%の複利で40年間運用します。
40年後には約1497万円です。
B:毎年4%相当を配当として受け取り、使う場合
説明を簡単にするため、毎年、期首資産の4%を配当として受け取り、使う。残る資産は期首資産に対して毎年3%ずつ増えると仮定します。
40年後に残る運用資産は約326万円です。
その差は、約1171万円。
ここまで来ると、配当金を使いながら資産を増やそうとすることが、どれほど大きなブレーキになるか分かります。
もちろん、Bでは40年間にわたって配当金を受け取っています。
その配当金まで含めて考えなければ、本当の運用成績の比較にはなりません。
しかし、その配当金を生活に使ってしまえば、将来の運用資産にはこれだけの違いが生まれる可能性があるのです。
資産形成中に大切なのは、受け取る金額ではありません。
運用を続けるお金を、できるだけ長く残すこと。
私はそう考えています。
6.プロでもインデックス投資に勝つのは難しい
では、個別株を自分で選んで、インデックス投資より大きく増やせばいいのではないか。
確かに、それは可能です。
私自身、個別株やレバレッジ投資によって、大きな利益を得たことがあります。
しかし、それが誰にでも再現できる方法かというと、まったく別の話です。
資産運用の世界には、ノーベル経済学賞の研究にもつながる現代ポートフォリオ理論があります。
簡単に言えば、特定の銘柄に集中するよりも、値動きの異なる複数の資産に分散投資することで、リスクと期待リターンの関係を効率的にできるという考え方です。
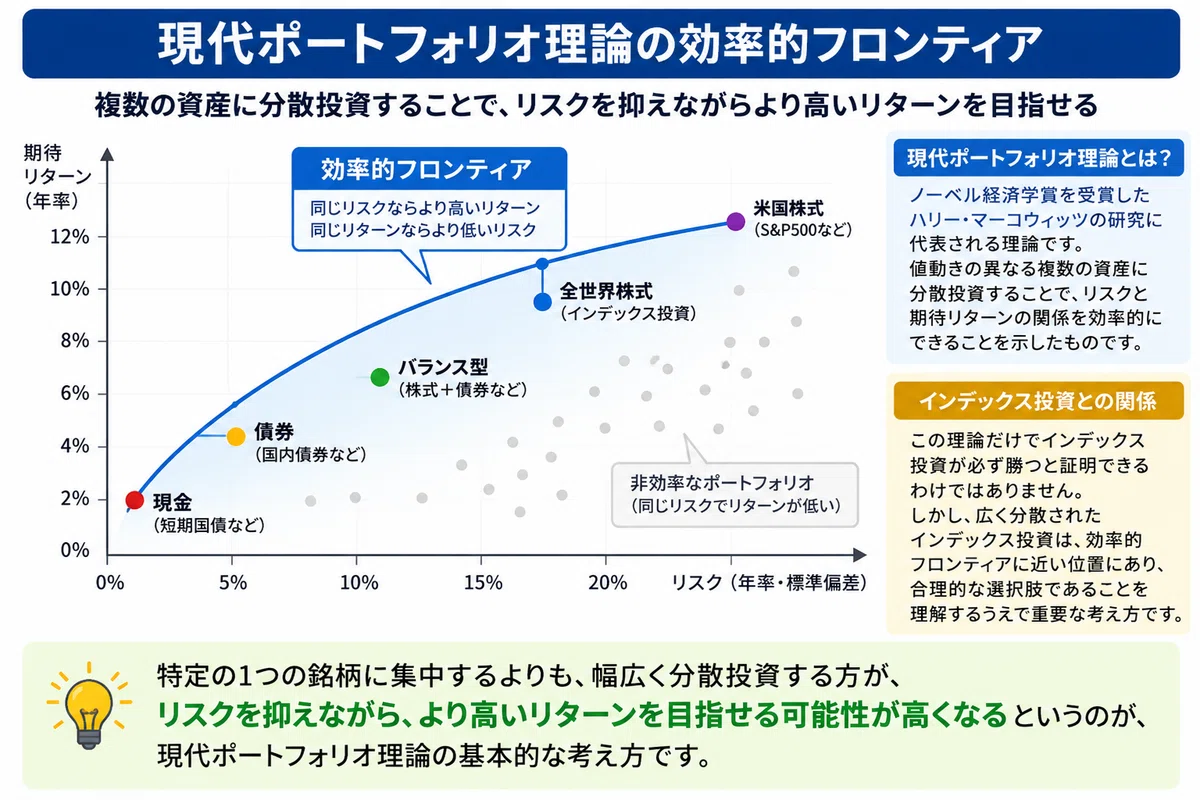
もちろん、この理論だけでインデックス投資が必ず勝つと証明できるわけではありません。
しかし、広く分散されたインデックス投資が合理的な選択肢であることを理解するうえで、重要な理論です。
さらに、実際の投資成績を見ても、プロの運用者がインデックスに勝ち続けるのは簡単ではありません。
S&Pダウ・ジョーンズ・インデックスのSPIVA調査によると、2026年6月末までの15年間で、米国大型株アクティブファンドの、90.49%がS&P500に負けています。
つまり、プロが運用しているファンドでも、約9割が市場平均を下回ったのです。
日本で提供される米国株アクティブファンドの93%が10年間で、96%が15年間で比較指数に劣後しました。
SPIVA|米国のアクティブファンドと指数の比較
SPIVA日本スコアカード(2026年中期版)
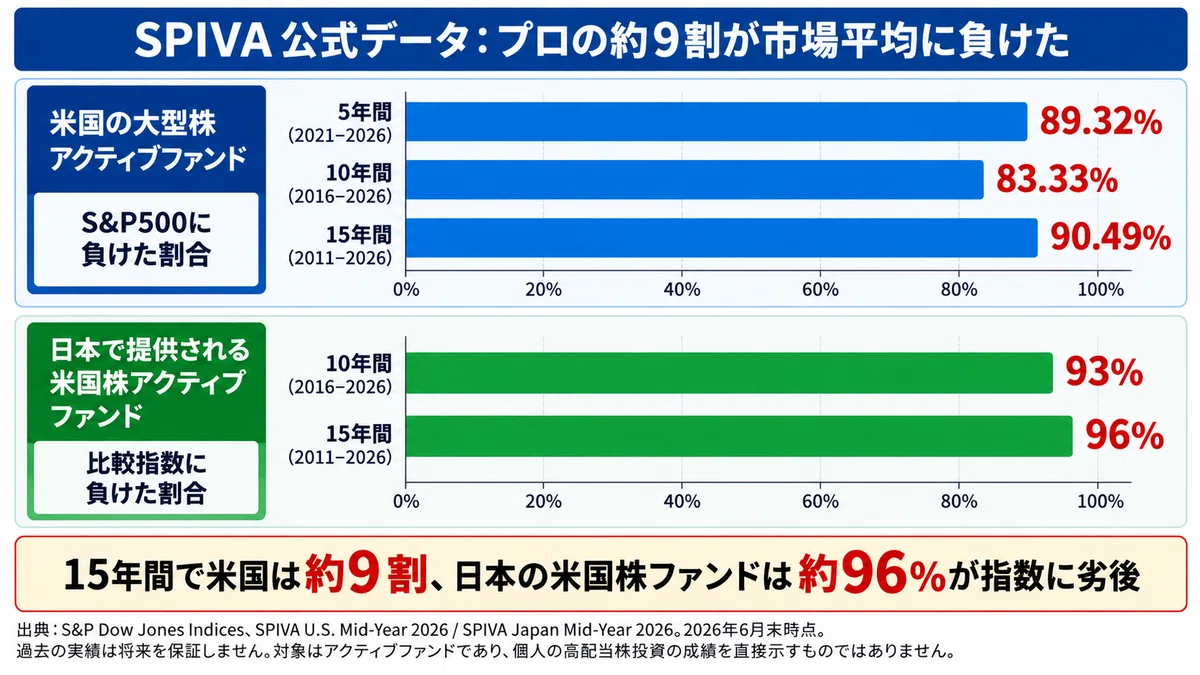
これが、プロの運用者たちの現実です。
では、残りの約1割を選べばいいのでしょうか。
問題は、その約1割を事前に見つけることが非常に難しいという点です。
過去に勝ったファンドが、これからも勝ち続けるとは限りません。
もちろん、アクティブファンドと個人の高配当株投資は同じものではありません。
しかし、プロでさえ市場平均を上回り続けることが難しいのに、普通の個人投資家が優良な高配当株を選び続け、市場平均以上の成果を出すことは、そんなに簡単なのでしょうか。
高配当株を選べば、市場平均以上のリターンが得られるという保証はどこにもありません。
それなのに、「初心者でも少額から高配当株投資を始めよう」と安易に勧める風潮には、私は疑問を感じます。
10年後、20年後に市場平均を大きく上回る銘柄を、今の段階で確実に見つけられるでしょうか。
私には分かりません。
もし、そんな方法を本当に発見した人がいるなら、その人はとてつもない能力の持ち主です。
ノーベル賞級の発見かもしれません(笑)。
そして、もしあなた自身がそんな方法を見つけたなら、私はこう言いたいです。
誰にも教えてはいけません。
noteにも、Xにも、ネットの掲示板にも、書き込まない方がいいでしょう。
あなただけの秘密にして、存分に利益を上げてください。
ところが、不思議なことに、インターネット上には
「市場平均を上回る方法を教えます」
という人がたくさんいます。
しかも、誰でもできるかのように宣伝しています。
本当にそんな簡単な方法があるのなら、なぜプロの運用者の大半が長期的に市場平均に負けているのでしょうか。
私は、その矛盾を無視できません。
少なくとも、根拠のない必勝法を宣伝する人を信用するつもりはありません。
7.高配当株を選ぶ時間が、もったいない
高配当株投資には、銘柄を選ぶ楽しみがあります。
企業の業績を調べ、財務状況を確認し、配当性向を比較する。
減配の可能性も考える。
どのタイミングで買うか悩む。
買った後も、決算や企業のニュースをチェックする。
それ自体が楽しい人は、もちろんいるでしょう。
しかし、私が考えたいのは、普通の会社員が老後資金をつくる場合です。
仕事をして、家事をして、家族との時間を過ごして。
限られた自由時間を使って、そこまで銘柄分析をする必要があるのでしょうか。
多くの人にとって、投資の目的は老後に向けた資産形成のはずです。
高配当株をいつ買うのか。
どの銘柄を買うのか。
配当利回りは何%なのか。
減配しないか。
決算はどうだったのか。
そんなことを、いつまで調べ続けるのでしょうか。
資産形成が目的なら、その時間は本当に必要ですか?
私は必要ないと思います。
低コストで十分に分散されたインデックス投資信託を購入して、長く保有する。
それで済むのであれば、わざわざ投資を難しくする必要はありません。
投資の勉強に何十時間、何百時間も費やす前に、考えてほしいのです。
あなたの目的は、投資の専門家になることですか。それとも、お金を増やすことですか。
8.資産が増えたら、高配当株投資に移行してもいい?
こんな考え方もあります。
「若いうちはインデックス投資で資産を増やして、老後になったら高配当株に切り替えればいい」
私は、この考え方についても疑問を持っています。
せっかく合理的な方法で資産を増やしてきたのに、なぜ資産が増えた途端に、その方法をやめるのでしょうか。
資産を取り崩す必要があるなら、その都度、必要な金額だけ売却すればいい。
老後にお金が必要なら、必要な金額だけ売却すればいいのです。
配当金を受け取ることも、投資信託を一部売却することも、投資資産から現金を取り出すという意味では共通しています。
もちろん、年齢や生活状況に合わせてリスクを減らすことは必要でしょう。
しかし、リスクを減らすことと、高配当株に切り替えることは、まったく別の話です。
私が尊敬する経済評論家の故・山崎元さんも、投資家の性別・年齢などの属性や資産額だけを理由に運用商品を変える必要はない(ここの意味はオルカン1本でいいということ)という考え方を示していました。
金額が幾らであっても、最も効率のいい組み合わせを買うことが正解になる。
加えて、初心者・ベテラン・高齢者・女性といった投資家の属性も、あるべきリスク資産の選択に影響しない
「個々の投資家の状況に合った運用商品がある」という金融・運用業界が大切にして来たフィクション
また、山崎さんは、資産運用を「コア」と「サテライト」に分ける投資手法にも否定的でした。
資産のうち「守り」をコア、「攻め」をサテライトとした資産配分を勧める専門家は少なくないが、これにも否定的だ。
「低コストな全世界株式のインデックス型投信だけを買えばいい。サテライト投資は不要。コアがなぜコアなのかを考えたら、理由がわかるはずです」
【追悼】経済評論家・山崎元さん「1年くらい時間があれば本を書ける。会いたい人にも会える」全文掲載
私自身も、多くの投資手法を経験した結果、広く分散された低コストのインデックス投資を続けることが、普通の人にとって有力な選択肢だと考えるようになりました。
資産が1000万円になっても。
5000万円になっても。
1億円になっても。
資産が増えたという理由だけで、高配当株に切り替える必要はありません。
私は、そう考えています。
9.それでも、高配当株投資をしたい人へ
ここまで、かなり厳しいことを書いてきました。
しかし、私は高配当株投資を楽しんでいる人を全否定したいわけではありません。
「すでに資産が2億円、3億円とあるので、効率が悪くなっても構わない」
「銘柄分析そのものが趣味なんです」
「投資オタクなので、個別株を選ぶことが何より楽しいんです」
「資産の増加率より、配当金を受け取る喜びを優先したいんです」
そういう人は、自由に楽しめばいいと思います。
趣味にまで、他人が口を出す必要はありません。
人間は、何でも合理性だけで行動するわけではありません。
私自身も、合理性だけを考えて生きてきたわけではありません。
ただし、それと「普通の人が資産を増やすために高配当株投資をするべきか」は、まったく別の問題です。
趣味として楽しむことと、合理的な資産形成の方法として他人に勧めることを、私は混同してほしくありません。
10.「配当金がもらえるから」という理由だけで始めないでほしい
最後に、もう一度。
「毎月お金がもらえるなんてステキ!」
「高配当株をやっているって、なんだかカッコいい!」
そう思う気持ちは分かります。
でも、それだけの理由で高配当株投資を始めるのは、少し考え直してほしいのです。
ましてや、これから100万円、1000万円、1億円を目指す人に、少額から高配当株を始めようと安易に勧めることには強い疑問を感じます。
あなたの目的は何でしょうか。
投資そのものを楽しむことですか。
それとも、将来のために資産を増やすことでしょうか。
もし、後者なのであれば。
私は、ほとんどの普通の人に、高配当株投資は必要ないと考えます。
高配当株を一生懸命探すより、低コストで幅広く分散されたインデックス投資信託を、長く持ち続けることをおすすめします。
どの銘柄を買うか。
いつ買うか。
次の配当金はいくらになるか。
そうしたことを気にするより、毎月の生活を大切にして、余ったお金を投資に回す。
そして、長く持ち続ける。
資産形成のために投資をしているのなら、投資そのものを複雑にする必要はありません。
投資歴25年以上。
個別株も、FXも、レバレッジ投資も経験してきました。
その結果、私がたどり着いた結論です。
この記事に書いてきたような事実があるにもかかわらず、「高配当株投資がいいですよ」「初心者も少額から始めましょう」という人を私は信用しない。
普通の人が少額から高配当株を始めることには反対です。
それでも、もし人に勧める人がいるならば、
「少額から高配当株投資を始めよう」と勧める前に、その方法が本当に初心者の資産形成に適しているのか、きちんと説明してほしい。
配当金をもらう喜びだけではなく、税金、複利、銘柄選びの難しさ、必要な時間まで。
そこまで説明したうえで、高配当株を勧めてほしいのです。
私なりの、投資情報を発信する人の責任についての意見です。
私は、そう考えています。
※この記事は筆者個人の投資経験と考えを紹介するものであり、特定の金融商品の購入・売却を勧めるものではありません。将来の運用成績を保証するものでもありません。